長期金利が3%台に 約30年ぶりの高水準!住宅ローンへの影響は?
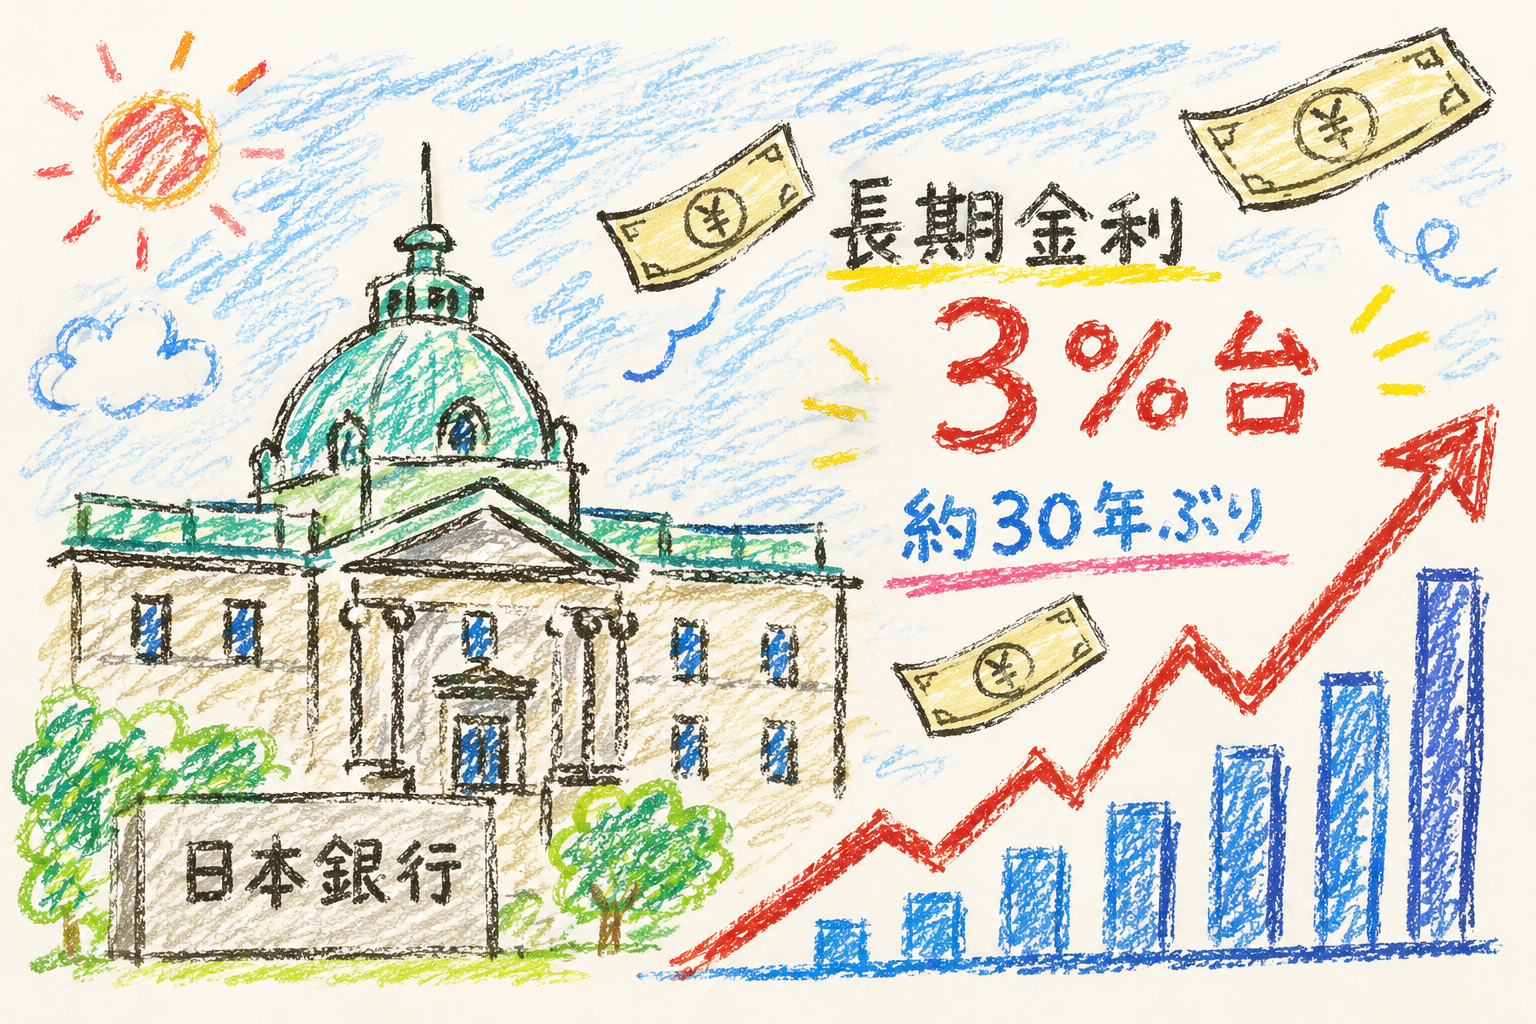
2026年9月1日、日本の長期金利が上昇し、代表的な指標となる10年物国債の利回りが一時3%台をつけました。
3%台となるのは約30年ぶりの高い水準です。
「長期金利3%」と聞いても、普段の生活にどんな関係があるのか、少し分かりにくいですよね。
今回は、長期金利が上がると私たちの生活にどんな影響があるのか、特に住宅ローンとの関係を簡単にまとめます。
長期金利が一時3%台に
9月1日の債券市場では、長期金利の代表的な指標となる10年物国債の利回りが上昇し、一時3%台をつけました。
約30年ぶりの高い水準です。
背景には、アメリカの長期金利上昇の影響や、日銀が早期に追加利上げを行うのではないかという見方、日本の財政状況への懸念などがあるとされています。
そもそも長期金利って何?
長期金利とは、一般的に1年以上の期間でお金を貸し借りするときの金利のことです。
日本では、10年物国債の利回りが代表的な指標として使われています。
長期金利が上昇すると、住宅ローンの固定金利や企業がお金を借りる際の金利などにも影響が広がる可能性があります。
ニュースの中だけの数字に見えますが、実は私たちの生活とも関係しています。
住宅ローンへの影響は?
特に気になるのが住宅ローンです。
長期金利の上昇は、主に固定型の住宅ローン金利に影響しやすいとされています。
実際に住宅ローン金利は上昇傾向にあり、2026年9月のフラット35の最頻金利は3.46%となっています。
一方、変動金利は長期金利に直接連動するものではなく、日銀の政策金利などの影響を受けやすいため、「長期金利が3%になったから変動型住宅ローンもすぐ3%になる」という意味ではありません。
ただし、今後の日銀の金融政策によっては、変動金利についても注意して見ていく必要がありそうです。
マンション価格上昇と金利上昇のダブルパンチも
最近はマンション価格の高騰も話題になっています。
住宅価格そのものが高くなっているところに住宅ローン金利まで上昇すれば、これから住宅を購入する人にとって負担がさらに大きくなる可能性があります。
住宅価格だけではなく、「いくら借りるのか」「固定金利と変動金利のどちらを選ぶのか」など、金利を含めて考えることがますます重要になりそうです。
まとめ
2026年9月1日、長期金利が一時3%台となり、約30年ぶりの高い水準となりました。
長期金利は普段あまり意識する数字ではありませんが、住宅ローンの固定金利などを通じて私たちの生活にも関係してきます。
マンション価格など住宅価格の上昇も続く中、今後の金利がどのように動くのか注目されそうです。
※金利や住宅ローンに関する情報は2026年9月1日時点のものです。最新の金利や契約条件については、各金融機関などの公式情報をご確認ください。
コメント